非投資等級市場:收益具吸引力,投資機會持續擴大
強勁的經濟成長與具韌性的企業基本面,持續為非投資等級市場提供支撐。在殖利率接近逾二十年高點之際,投資人可望在嚴守信用品質的同時,掌握具吸引力的收益機會。
非投資等級市場仍獲得良好支撐。在美國,消費支出、財政支持,以及與人工智慧(AI)相關的大規模投資,共同帶動穩健的經濟活動;與此同時,長期通膨預期仍相對穩定。
這顯示近期政府公債殖利率上升,主要反映經濟成長轉強,而非通膨前景明顯惡化。
對信用產品投資人而言,這是相當有利的組合。
- 獲利表現穩健,有助企業管理槓桿、維持或改善利息保障倍數,並有能力接受較高的借貸成本。
- 多數借款企業已適應較高的資金成本,不同於2022年當時許多企業必須快速因應利率由近乎零水準驟升的情況。
- 利息支出逐步增加可能對現金流造成壓力,但只要獲利維持強勁,通常不至於根本改變一般發行人的信用狀況。
儘管如此,整體情勢並非全面正向。高利率持續對房市及其他利率敏感產業造成壓力。鑑於資產價格上漲一直是支撐消費的重要因素,消費者動向亦值得密切關注。展望未來,資產負債表的彈性將是關鍵差異。獲利穩健且資本結構可控的企業,應較有能力因應更具挑戰的環境;反之,緩衝空間有限的借款企業則相對脆弱。
基本面:資產負債表穩健,分化日益擴大
非投資等級企業的基本面仍維持穩健。獲利成長已由大型科技公司擴及其他企業,許多發行人持續創造足夠現金流以償付債務。
市場的信用品質組成改善,亦提供額外的穩定支撐。BB級發行人在全球非投資等級債券市場中的占比,較歷史水準顯著提高至62%;CCC級曝險則降至7%。這種較高品質的組成,有助降低體質較弱借款人承壓時對整體市場的影響1。貸款市場亦呈現類似趨勢,美國與歐洲的CCC級曝險已分別降至7%與4%2。
在整體市場表面之下,產業與個別發行人之間的分化正日益明顯。
- 美國方面,房市環境仍具挑戰,但許多住宅建商在進入這一階段時,資產負債表穩健、資本結構也相對保守。相較之下,部分高槓桿建材公司的壓力更為明顯,因其債務規模是在較有利的營運環境下建立。
- 歐洲方面,化工與汽車企業面臨競爭及結構性壓力,包括工業需求疲弱,以及來自低成本生產商的競爭。不過,許多企業原有的信用狀況相對穩健,因此未來若惡化,可能先反映在槓桿逐步升高或利差擴大,而非大規模違約。
AI:對信用市場的影響日益擴大
AI已成為信用市場中日益重要的考量因素。
基礎建設擴建將持續需要大量投資於資料中心、發電設施、輸電網路及相關資產,進而在公募與私募市場帶來龐大融資需求。同時,AI也正重塑更廣泛產業的競爭態勢,使市場更加關注個別企業未來的因應能力與表現。
對非投資等級投資人而言,基礎建設擴建可能帶來投資機會。部分AI相關借款企業似乎願意支付相對較高的融資成本,以取得推動專案所需的資金;近期資料中心市場部分領域走弱,也可能創造更具吸引力的進場時點。
然而,擴建規模與速度也帶來多項風險:
- 執行風險仍然顯著,尤其在專案規模擴大、複雜度提高之際。
- 發行量若持續增加,可能對既有債券價格造成壓力,新發行案件也可能需要提供更高殖利率,才能吸引投資人。
- 政治與監管因素可能更加受到關注,因資料中心開發將對電力系統與地方基礎建設帶來更大負荷。
圖1:AI相關總發行量(十億美元)及其占總發行量比重(2026年初至今)
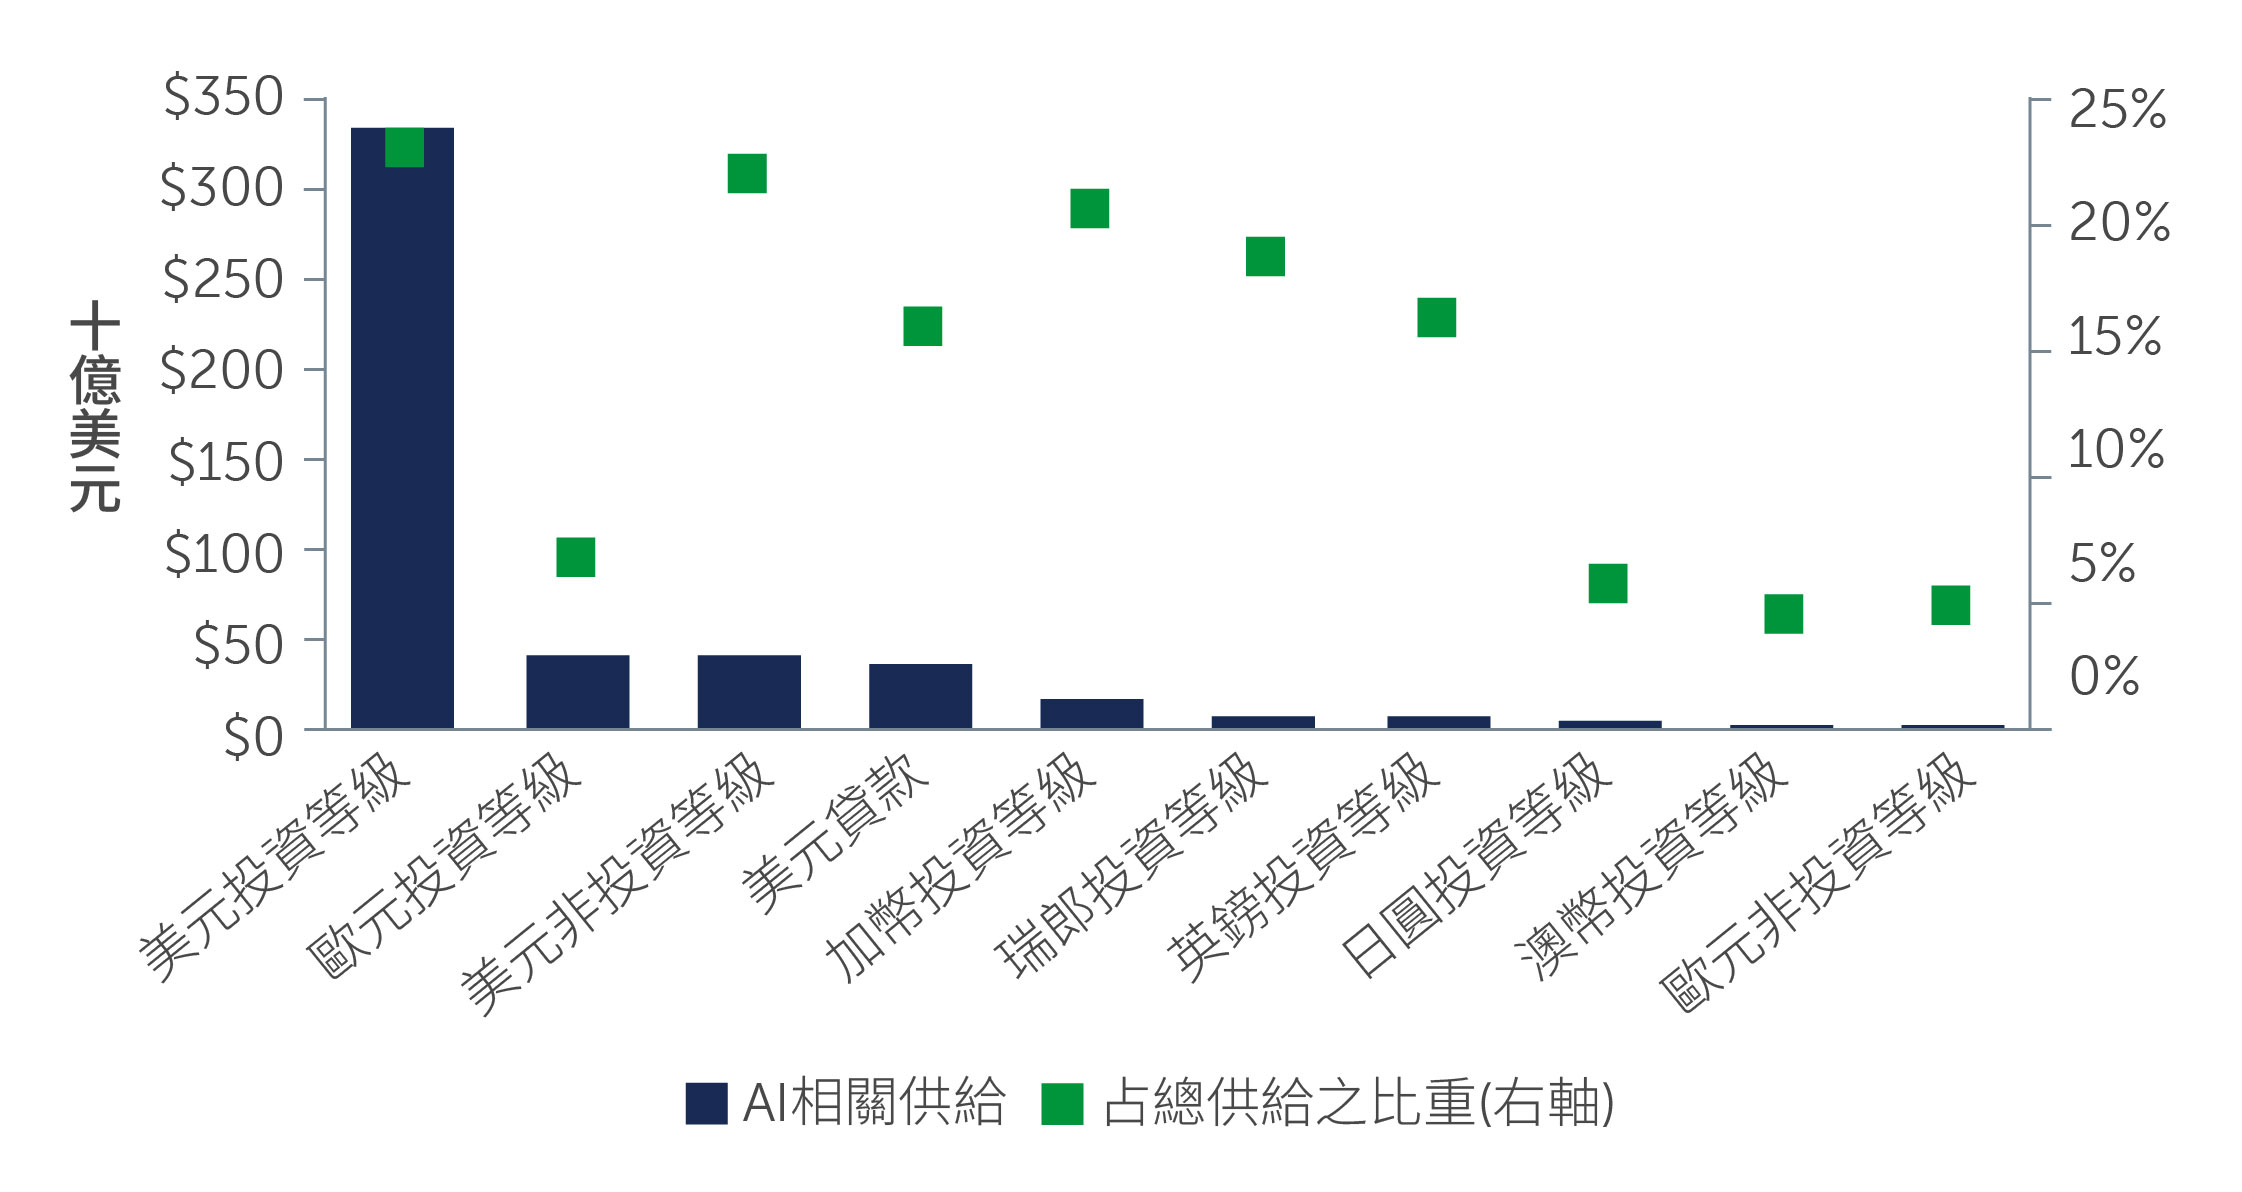 資料來源:非美元市場採美元等值金額。未計入尚未動用的信用額度與循環信用額度。對於AI周邊產業(能源與公用事業、石油與天然氣、營建、機械、化工、金屬與鋼鐵),假設其總發行量僅30%與AI相關。資料截至2026年7月25日。
影響不僅限於為基礎建設融資的企業。隨著AI讓消費者更容易自行搜尋選項並直接比較不同供應商,旅遊平台、保險經紀商、價格比較服務及其他介入消費決策流程的企業,可能面臨更大壓力。影響程度將因公司而異,因此評估AI可能如何改變企業的競爭地位、定價能力與現金流,將愈來愈重要。
不同地區對AI投資週期的曝險程度不盡相同。相較於美國,歐洲非投資等級市場目前對AI相關產業及資料中心擴建的直接曝險較低。隨著AI相關發行量持續增加、對市場的影響逐步擴大,這類市場組成差異可望成為分散集中度風險的重要方式。
投資機會:無須過度承擔風險,亦能掌握收益
在目前殖利率水準下,投資人無須至信用較差的市場,亦可望創造具吸引力的收益。這為非投資等級債券與貸款帶來投資機會,同時讓投資人能在信用風險管理上維持審慎選擇與紀律。
在目前環境下,非投資等級債券尤其具吸引力。較高收益搭配相對短天期的特性,在經濟成長仍穩健、利率可能維持高檔的市場環境中,格外具有價值。較短天期有助降低利率進一步上升時的敏感度,而目前的殖利率也為報酬提供實質基礎。就債券市場而言,較短到期年期的債券尤其可提供具吸引力的持有收益,同時無須承擔顯著的利率風險。
貸款亦持續提供具吸引力的收益;若通膨與政策利率維持高檔,貸款的表現可望相對有利。不過,由於市場多數標的交易價格接近或高於面額,價格上漲空間較為有限,因此信用篩選仍相當重要。
目前環境雖提供多種掌握收益的方式,但利差偏緊,意味僅廣泛配置整體市場可能不足以創造理想成果。較具吸引力的機會,可能來自辨識殖利率具吸引力的較高品質發行人,並在市場技術面因素導致價格偏離基本面時,適度增加其部位。
重點結論
非投資等級市場以相對強勁的姿態邁入第四季。具韌性的經濟成長與穩健的企業基本面持續支撐信用市場,而較高殖利率則為此資產類別創造具吸引力的收益機會。
隨著AI相關融資帶動新發行,科技發展亦重塑個別產業與商業模式,市場環境可能更加複雜。這將在分化加劇的同時,帶來新的投資機會;能維持審慎選擇,並在市場定價偏離基本面時掌握契機的投資人,將更具優勢。
資料來源:
- ICE美銀非金融已開發市場非投資等級限制指數。資料截至2026年8月31日。
- 霸菱、標普UBS槓桿貸款指數、標普UBS西歐槓桿貸款指數。資料截至2026年6月30日。
TW26-6018298